TRÉSORERIE & IA
Prévisionnel de trésorerie avec l'IA : 5 vérifications
Publié le
Un graphique financier peut être élégant et faux. Apprends à vérifier les dates, les flux et les hypothèses avant de décider avec un prévisionnel assisté par IA.
Pourquoi vérifier un prévisionnel créé avec l'IA
Un tableau de trésorerie peut être impeccable à l'écran et faux dans la réalité. Les colonnes sont alignées, les graphiques montent doucement, les totaux semblent cohérents. Pourtant, une facture prévue en novembre peut être payée en janvier. Une dépense annuelle peut manquer. Une taxe peut apparaître au mauvais mois. L'outil n'a pas nécessairement commis une erreur de calcul : il a parfois simplement rempli un vide avec une hypothèse que personne n'a validée.
Le 20 octobre 2026, Google a présenté de nouveaux outils Gemini destinés aux petites entreprises, dont la transformation de feuilles de calcul, reçus et documents financiers en représentations graphiques et modèles interactifs. C'est une annonce de fonctionnalité, pas une preuve que ces modèles constituent des prévisions comptables fiables. Les possibilités, tarifs et conditions d'accès peuvent varier. Source : annonce officielle de Google.
La bonne question n'est donc pas « quelle IA fait le plus beau graphique ? », mais « quelles données dois-tu vérifier avant de prendre une décision avec ce graphique ? ». Ce guide te propose une méthode reproductible. Tu peux l'utiliser avec un tableur classique, un assistant IA ou simplement du papier. Aucun abonnement n'est nécessaire pour comprendre la démarche.
Trésorerie, chiffre d'affaires et bénéfice : trois choses différentes
Le chiffre d'affaires correspond aux ventes réalisées selon les règles applicables à ton activité. Le bénéfice dépend des produits et charges comptabilisés. La trésorerie, elle, s'intéresse à l'argent effectivement disponible à une date donnée. Ces notions se croisent, mais elles ne sont pas interchangeables.
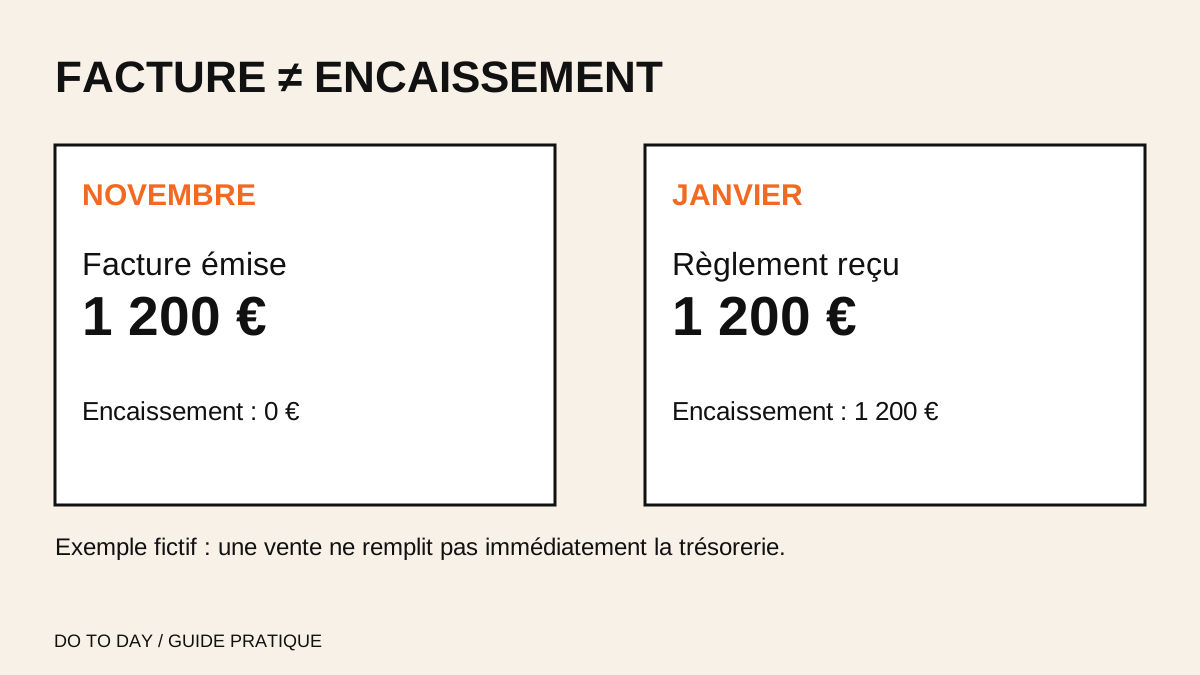
Imagine un freelance qui termine une prestation le 20 novembre et envoie une facture de 1 200 €. Le client règle en janvier. Ce montant peut être une vente de novembre, mais ce n'est pas un encaissement de novembre. Si le freelance doit payer son matériel et son assurance en décembre, l'écart de calendrier compte davantage que la belle courbe des ventes.
Le Service Public décrit le plan de trésorerie comme un tableau qui répartit les entrées et sorties d'argent selon les mois où elles interviennent. Les échéances de paiement y jouent un rôle central. Il distingue également ce document du compte de résultat, du bilan prévisionnel et du plan de financement.
Il faut aussi séparer une facture émise, une facture encaissée, un devis accepté et une simple opportunité commerciale. Les quatre peuvent apparaître dans ton activité, mais seule la somme réellement encaissée augmente immédiatement ton solde bancaire. Une estimation de vente future ne doit jamais être présentée comme un paiement certain.
Enfin, les montants hors taxes et toutes taxes comprises ne se mélangent pas au hasard. Le traitement dépend notamment de ton régime fiscal. Si tu n'es pas sûr du traitement de la TVA, des cotisations ou d'un acompte, demande une vérification adaptée à ta situation. Un assistant peut aider à repérer une question ; il ne remplace pas cette vérification.
Ce que les nouveaux outils changent, et leurs limites
L'intérêt d'un assistant capable de lire un tableur est concret : il peut proposer un regroupement des dépenses, signaler une cellule vide, préparer un graphique ou formuler des questions sur une variation. Pour un entrepreneur qui travaille seul, cela peut rendre un document plus lisible. Mais la lisibilité n'est pas la justesse.
Un modèle peut interpréter « facturé » comme « encaissé », confondre une date d'émission avec une échéance ou classer un remboursement comme une vente. Il peut aussi ignorer une charge qui n'existe pas dans le fichier fourni. Aucune génération automatique ne peut deviner de manière fiable une information absente.
Il faut distinguer trois niveaux. Le premier est l'extraction : recopier fidèlement ce qui figure dans les pièces. Le deuxième est le calcul : appliquer des formules explicites. Le troisième est l'interprétation : expliquer ce que ces chiffres pourraient signifier. Plus tu avances vers l'interprétation, plus tu dois afficher les hypothèses et les limites.
Ne transmets pas de relevés bancaires nominatifs, d'identifiants, de données clients ou de documents confidentiels à un service externe sans avoir vérifié les conditions de traitement et les autorisations. Pour apprendre, commence avec un jeu de données fictif. Pour travailler sur des données réelles, utilise seulement un environnement approprié et autorisé.
L'annonce de Google ne garantit pas qu'une fonction soit disponible sur ton compte ni qu'elle réponde aux obligations de ton activité. La méthode présentée ici reste utile même si tu n'utilises jamais Gemini.
Le cadre TRACE : cinq contrôles avant toute décision
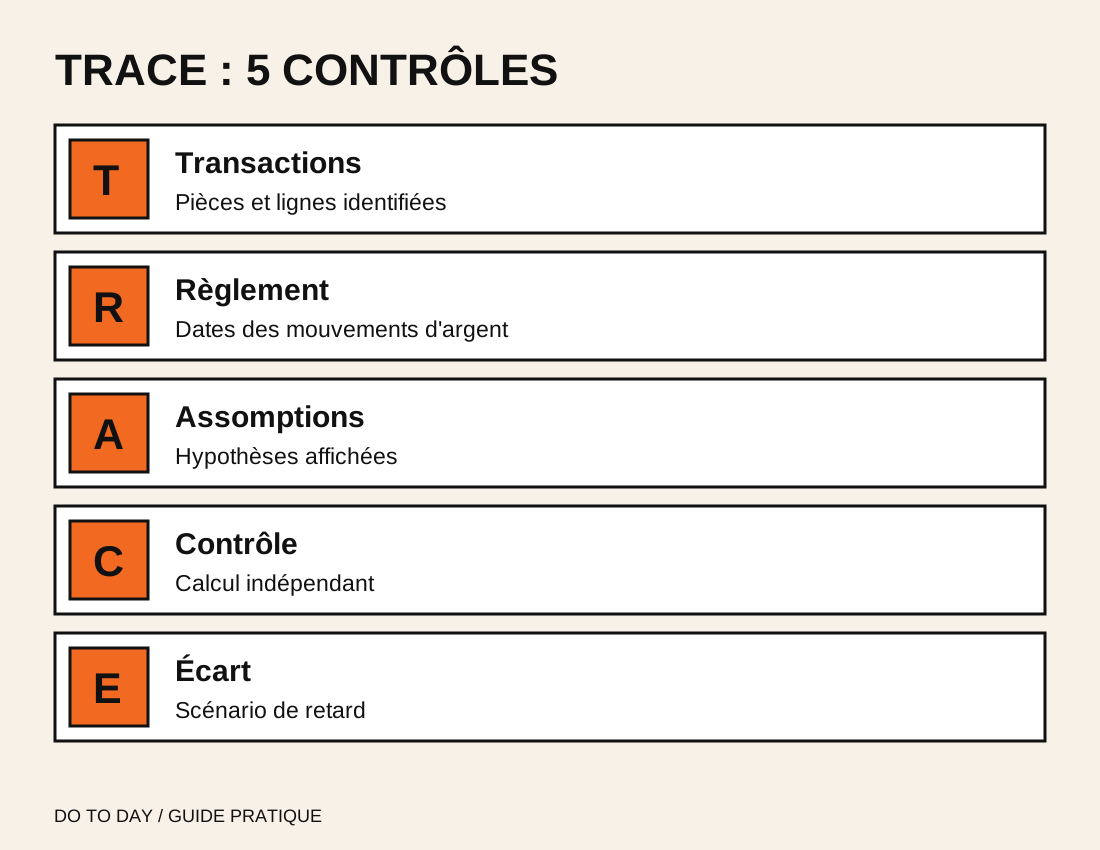
Pour éviter de te perdre dans cinquante vérifications, utilise le cadre TRACE. Il ne certifie pas un prévisionnel : il organise les questions à poser avant d'agir.
| Étape | Question | Preuve attendue |
|---|---|---|
| T, Transactions | Quelles entrées et sorties existent vraiment ? | Pièces et lignes identifiées |
| R, Règlement | À quelle date l'argent bouge-t-il ? | Date d'encaissement ou d'échéance |
| A, Assomptions | Quelles sommes sont seulement supposées ? | Hypothèses visibles |
| C, Contrôle | Les formules et totaux se recoupent-ils ? | Calcul indépendant |
| E, Écart | Que se passe-t-il si un paiement tarde ? | Scénario prudent |
T : partir des transactions, pas du graphique
Recense les opérations dans une liste simple : date, nature, montant, statut, source. Les pièces peuvent être une facture, un contrat, un échéancier ou une confirmation de paiement. Si tu n'as aucune pièce, marque l'opération « hypothèse ». Ne fabrique pas de justificatif pour rendre le tableau plus rassurant.
La première victoire est souvent d'éliminer les doublons. Un paiement peut apparaître dans un export bancaire et dans un fichier de facturation. S'il est compté deux fois, ton solde devient fictif. Numérote les opérations ou ajoute une référence stable pour pouvoir retrouver leur origine.
R : placer chaque paiement au bon moment
Une dépense engagée en octobre mais débitée en décembre affecte la trésorerie de décembre. De même, une vente signée ne finance pas une échéance tant qu'elle n'est pas payée. Note séparément date de facture, échéance contractuelle et date de règlement constatée.
Pour une facture impayée, ne remplace pas silencieusement la date prévue par une date certaine. Conserve le statut « en attente » et prépare un scénario de retard. Le plan doit pouvoir être corrigé quand le paiement arrive réellement.
A : afficher les hypothèses
Une prévision repose nécessairement sur des hypothèses. Le problème commence lorsqu'elles ressemblent à des faits. Écris clairement : « trois nouvelles missions envisagées », « prix à confirmer », « achat facultatif » ou « règlement supposé sous trente jours ». Les hypothèses doivent pouvoir être modifiées sans casser les données constatées.
Sépare idéalement les lignes en trois catégories : réalisé, engagé mais non réglé, envisagé. Si un assistant produit une estimation, demande-lui de préciser quelles données il a utilisées et lesquelles lui manquent. Une réponse vague est un signal pour revenir aux pièces.
C : refaire les calculs essentiels
Le calcul central est simple : solde final = solde initial + encaissements − décaissements. Puis le solde final d'une période devient le solde initial de la suivante. Vérifie au moins une période à la main ou avec un second calcul indépendant.
Compare aussi les totaux par catégorie avec les opérations détaillées. Si le graphique affiche 4 000 € d'entrées mais que les lignes n'en totalisent que 3 200 €, le graphique ne doit pas servir à décider. Le design ne répare pas une formule erronée.
E : tester un écart plausible
Décale un encaissement important d'un mois, puis observe le solde. Ajoute une dépense oubliée mais plausible, sans la présenter comme certaine. Le but n'est pas de prédire le pire : c'est de découvrir à quel moment une décision deviendrait fragile.
Le Service Public rappelle qu'un plan de trésorerie permet d'anticiper les tensions et que le solde cumulé négatif constitue un signal d'alerte. Un scénario prudent aide à poser les bonnes questions avant l'échéance.
Cas pratique fictif : une activité de services
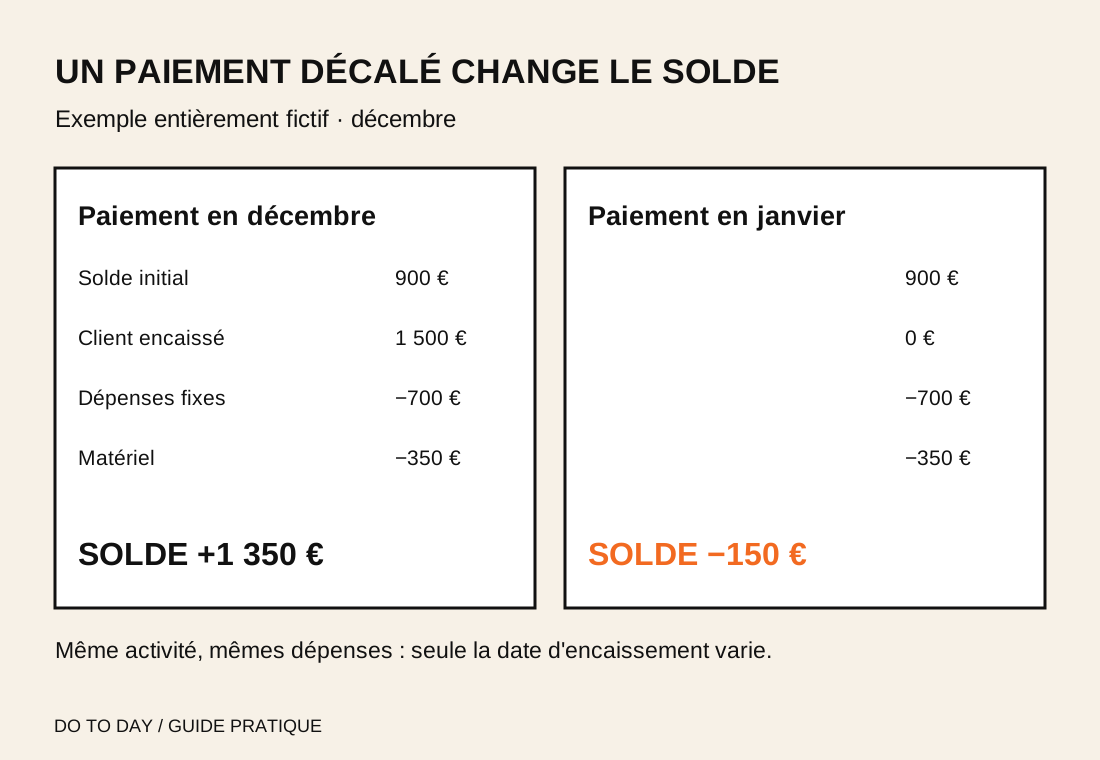
Prenons un exemple entièrement fictif, créé uniquement pour expliquer la méthode. Une indépendante dispose de 900 € au début de décembre. Elle attend 1 500 € d'un client, mais la date de règlement n'est pas confirmée. Elle prévoit 700 € de dépenses fixes et 350 € d'achat de matériel. Aucun de ces chiffres ne décrit une entreprise réelle.
| Ligne fictive | Décembre si le client paie | Décembre si le client paie en janvier |
|---|---|---|
| Solde initial | 900 € | 900 € |
| Encaissement client | 1 500 € | 0 € |
| Dépenses fixes | -700 € | -700 € |
| Matériel | -350 € | -350 € |
| Solde final | 1 350 € | -150 € |
Les deux tableaux utilisent les mêmes dépenses. Seule la date du règlement change. Pourtant, la conclusion opérationnelle est différente. Dans le second scénario, l'indépendante doit réexaminer le calendrier du matériel, les conditions de règlement ou d'autres solutions adaptées avant d'engager la dépense.
Cela ne signifie pas qu'elle doit automatiquement emprunter, retarder un paiement obligatoire ou relancer agressivement le client. Une décision dépend des contrats, des échéances réelles, des marges de manœuvre et de la situation juridique. L'exemple sert à voir une tension, pas à prescrire un financement.
Supposons maintenant qu'un outil IA crée un graphique avec une barre « revenus : 1 500 € » en décembre. La barre peut être cohérente avec une prévision commerciale, mais trompeuse si elle est présentée comme une entrée de trésorerie certaine. La vérification TRACE révèle précisément ce décalage.
Pour éviter une seconde erreur, demande-toi si les 350 € de matériel sont indispensables en décembre. Si l'achat peut être décalé sans compromettre la prestation, c'est une option à examiner. Si l'achat est contractuellement nécessaire, il ne faut pas le déplacer artificiellement pour embellir le solde.
Pourquoi ça marche
La méthode fonctionne comme discipline de vérification, pas comme garantie de réussite. Elle oblige à relier chaque chiffre à son origine, chaque date à un événement et chaque décision à une conséquence. Elle transforme une impression générale, « mon activité devrait tenir », en questions précises et contrôlables.
Elle évite aussi de demander à l'IA une réponse qu'elle ne peut pas connaître. Un assistant peut comparer deux versions d'un tableau. Il ne peut pas savoir qu'un client paiera à temps sans preuve. En rendant visibles les inconnues, tu réduis le risque de confondre une projection séduisante avec une certitude.
Enfin, TRACE limite la surcharge. Tu n'as pas besoin de construire immédiatement un système financier sophistiqué. Tu commences par les flux les plus importants et les échéances les plus proches. Une seule correction utile vaut mieux qu'une dizaine de graphiques jamais relus.
Cette logique rejoint l'objectif d'un business plan sans chiffres inventés : mieux vaut un petit modèle explicable qu'une prévision spectaculaire impossible à justifier.
Transformer la méthode en prestation de service
Tu peux aussi envisager une prestation limitée d'organisation de données pour un indépendant ou une petite entreprise. Attention à la frontière du métier : il ne s'agit pas de vendre une certification comptable, un conseil fiscal personnalisé ou une garantie de financement. Une offre prudente consiste à structurer un fichier fourni par le client, repérer les données manquantes et documenter les hypothèses.
Le livrable pourrait contenir un tableau de suivi, une liste de points à vérifier et un mode d'emploi. Le client conserve la responsabilité de valider les montants et de consulter un professionnel compétent lorsque nécessaire. Tu ne manipules pas ses comptes sans autorisation et tu ne demandes pas plus de données que nécessaire.
Avant de vendre cette prestation, mène des entretiens. Demande à quelques professionnels comment ils suivent leurs échéances, ce qui leur prend du temps et ce qu'ils souhaitent réellement déléguer. Ne pars pas du principe qu'une nouveauté IA crée automatiquement une demande payante. Tu peux t'appuyer sur le guide pour valider une idée de business avant de construire ton offre.
Définis ensuite un périmètre écrit : nombre de fichiers, format d'entrée, règles de confidentialité, corrections incluses, délai et exclusions. Pour le tarif, calcule ton temps réel de préparation, de vérification et de restitution. Le guide pour calculer le prix d'une prestation aide à ne pas oublier tes coûts.
Si tu cherches tes premiers échanges, privilégie une démarche ciblée et respectueuse. Le guide sur les premiers clients sans publicité peut t'aider à structurer cette étape sans transformer chaque contact en argumentaire automatisé.
Comment l'appliquer dès aujourd'hui
Commence avec un tableau de trois colonnes : opération, date probable du paiement, statut de preuve. Ajoute ensuite le montant et la source. Si tu n'as pas de fichier, crée cinq lignes fictives pour comprendre le mécanisme. L'exercice ne demande ni connexion bancaire ni outil payant.
Choisis une seule période, par exemple le mois prochain. Saisis les entrées réellement attendues, puis les dépenses connues. N'ajoute pas une vente hypothétique dans la même catégorie qu'une facture dont le règlement est confirmé. Écris les inconnues dans une colonne séparée.
Calcule le solde de fin de période. Recommence avec un paiement important décalé. Note la différence. Si le scénario prudent révèle une tension, la prochaine action peut être de vérifier une échéance, confirmer une date auprès d'un client ou demander conseil. Il ne s'agit pas de décider dans la précipitation.
Tu peux ensuite demander à un assistant : « Repère les dates manquantes, les doublons et les hypothèses non identifiées dans ce tableau fictif. N'invente aucun montant. Sépare les constats des questions à vérifier. » Compare sa réponse à tes lignes. Toute suggestion non sourcée reste une proposition.
Enfin, écris une action de vingt minutes : vérifier une facture, retrouver une échéance, corriger une formule ou clarifier une catégorie. Une fois cette action terminée, arrête-toi. Le but n'est pas d'ajouter un nouveau système à maintenir, mais de rendre la prochaine décision plus solide.
Erreurs courantes
Confondre facturation et paiement. Une facture envoyée ne garantit pas une entrée d'argent au même moment. Sépare systématiquement les deux dates.
Laisser l'IA compléter les trous. Une ligne manquante doit rester inconnue jusqu'à vérification. Une estimation peut être utile, à condition d'être explicitement étiquetée.
Oublier les dépenses irrégulières. Assurance annuelle, renouvellement d'outil, acompte ou charge sociale peuvent changer un mois entier. Cherche les échéances plutôt que de prolonger mécaniquement les dépenses du mois précédent.
Croire un graphique sans vérifier la formule. Un tableau élégant peut contenir un doublon ou une plage de calcul incomplète. Recalcule le solde avec les opérations détaillées.
Partager des documents sensibles trop vite. Supprime les informations non nécessaires des exemples et vérifie les conditions de confidentialité avant d'utiliser un service externe. N'envoie jamais des identifiants ou données bancaires d'accès.
Transformer un exercice en conseil professionnel. Si une décision implique fiscalité, financement, difficultés de paiement ou obligations légales, fais confirmer les points concernés par un interlocuteur qualifié. La méthode aide à préparer la discussion.
Tout automatiser dès le premier jour. Commence par un mois et un scénario. Si tu ne comprends pas encore le calcul manuel, automatiser l'erreur ne la rendra pas moins coûteuse.
FAQ
Une IA peut-elle créer un plan de trésorerie ?
Elle peut aider à organiser un tableau et proposer des calculs. Les montants, dates, hypothèses et obligations doivent être vérifiés avant toute décision.
Quel est le calcul de base d'un solde de trésorerie ?
Solde final = solde initial + encaissements réellement prévus pour la période − décaissements prévus pour cette période.
Faut-il un logiciel payant ?
Non. Un tableur gratuit ou un tableau manuel suffit pour commencer. L'essentiel est la qualité des données et la vérification des échéances.
Que faire si le solde prévisionnel devient négatif ?
Vérifie d'abord les données et les dates. Identifie ensuite les options réalistes et sollicite un conseil adapté si la difficulté persiste.
Peut-on vendre cette méthode comme service ?
Tu peux proposer de l'organisation documentaire et du suivi, dans un périmètre clair. Ne présente pas ce travail comme une certification comptable ou un conseil réglementé.
Ressources complémentaires et prochaine étape
Pour comprendre le rôle d'un plan de trésorerie, consulte la fiche Bpifrance Création. Pour situer ce tableau parmi les documents d'un prévisionnel, lis la présentation du Service Public. Et pour comprendre les fonctionnalités IA qui motivent cette réflexion, retrouve l'annonce Google du 20 octobre 2026.
Ne retiens qu'une décision : quelle ligne de ton tableau dois-tu vérifier avant de dépenser, vendre ou déléguer ? Si tu veux ensuite transformer cette vérification en projet concret, explore les parcours de DO TO DAY. L'objectif n'est pas de produire plus de prévisions. C'est de prendre une prochaine décision que tu peux expliquer.
Sources et limites
Exemple chiffré entièrement fictif ; aucune garantie de fiabilité d'un outil IA, aucun conseil fiscal, bancaire ou comptable personnalisé.
- Google — New Gemini tools for small business owners (20 octobre 2026)
- Entreprendre Service Public — Étude de marché et budget prévisionnel
- Bpifrance Création — Plan de trésorerie
Passer à l’action
Transforme ta lecture en prochaine étape.
La mission Service de DO TO DAY t’aide à définir une offre claire, fixer ton prix et trouver tes premiers clients.
Commencer gratuitementBêta gratuite. Les résultats dépendent du projet et de son exécution.