Facturation électronique
Facture électronique : vérifie ta réception en 30 minutes
Publié le · mis à jour le
Depuis septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques. Vérifie ton circuit en trente minutes, sans confondre diagnostic et conformité.
Pourquoi vérifier la réception maintenant ?
Le 3 novembre 2026, le Tour France Num avait programmé à Arles un atelier consacré à la facturation électronique. L'événement était annoncé de 13 h 30 à 17 h, avec un créneau d'ateliers de 15 h à 16 h. La page officielle France Num a été publiée le 19 octobre et mise à jour le 3 novembre. Ce n'est pas une annonce publiée aujourd'hui. Une phrase de la page indique par erreur septembre ; son titre, son champ « Date » et son programme mentionnent novembre. Pour un prochain événement, vérifie toujours la date auprès de l'organisateur avant de te déplacer.
Ce rendez-vous est une occasion de poser une question immédiate : si un fournisseur t'adresse une facture électronique conforme demain, sais-tu où elle arrivera, qui la contrôlera et comment signaler une erreur ? Tu peux faire un premier diagnostic sans attendre une conférence.
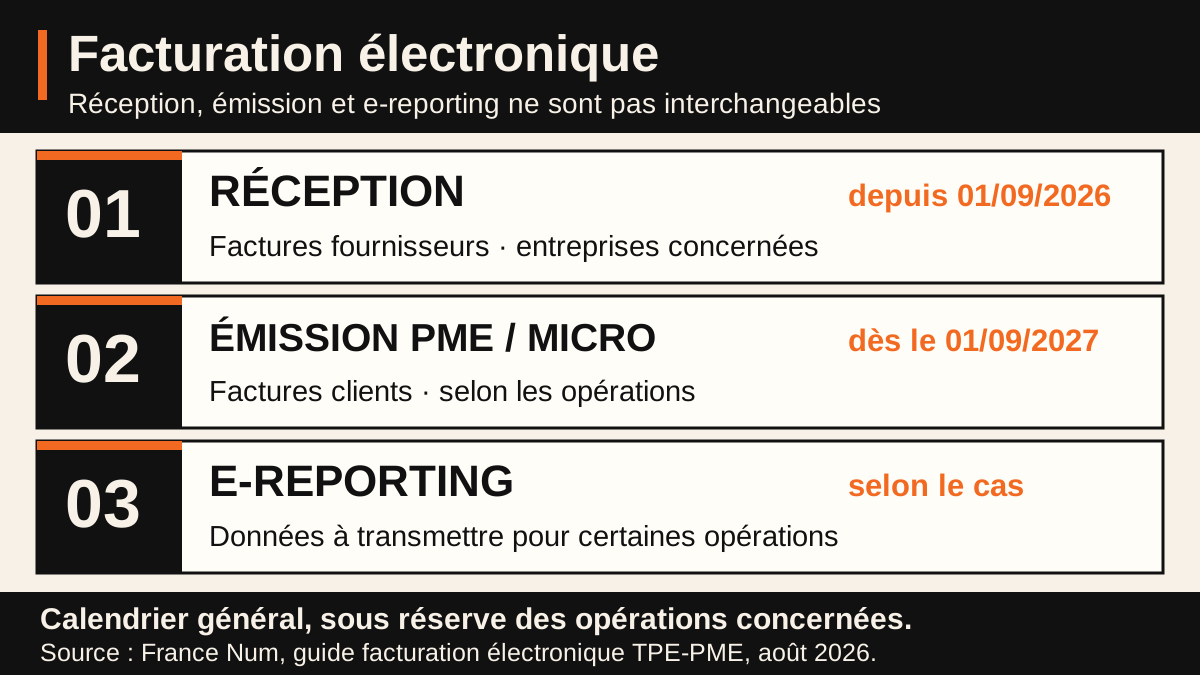
Depuis le 1er septembre 2026, les entreprises françaises concernées doivent pouvoir recevoir des factures électroniques. Pour les micro-entreprises, TPE et PME, l'obligation générale d'émission démarre le 1er septembre 2027, selon les opérations applicables. Le guide France Num pour TPE-PME, publié le 10 août et mis à jour le 17 août 2026, rappelle ces étapes. Il précise qu'un PDF ordinaire envoyé par courriel n'est pas une facture électronique conforme à la réforme.
L'objectif n'est pas de te vendre un logiciel. C'est de produire en trente minutes une fiche de réception : ce que tu sais, ce que tu peux démontrer et les questions à poser à ta plateforme ou à un professionnel compétent.
Réception, émission et e-reporting : trois questions différentes
Réception : où arrivent les factures fournisseurs ?
Recevoir une facture électronique ne signifie pas ouvrir une pièce jointe dans ta messagerie. Les factures concernées transitent par une plateforme agréée, directement ou par une solution compatible raccordée. Il faut connaître la plateforme désignée pour ton entreprise et l'endroit où consulter les documents.
La réception concerne aussi les entrepreneurs en franchise en base de TVA lorsqu'ils sont assujettis au sens de la réforme. « Je ne facture pas de TVA » ne signifie pas automatiquement « je suis hors sujet ». En cas de situation particulière, vérifie les règles plutôt que de déduire ton statut d'une publication sur les réseaux.
Émission : quelle date pour tes propres factures ?
L'émission consiste à transmettre une facture conforme lorsqu'une opération entre dans le champ réglementaire. Les grandes entreprises et ETI sont concernées depuis septembre 2026 ; les PME et micro-entreprises le seront à compter de septembre 2027. Ce calendrier ne transforme pas toutes les ventes en factures identiques.
Une prestation à une entreprise française, une vente à un particulier et une opération internationale ne se traitent pas forcément de la même manière. La fiche Service Public sur les documents commerciaux d'une micro-entreprise, vérifiée le 8 décembre 2025, détaille les documents et les mentions nécessaires. Pour la réforme de 2026-2027, réfère-toi aux informations plus récentes de France Num.
E-reporting : une autre obligation possible
Certaines opérations non couvertes par la facturation électronique B2B peuvent nécessiter la transmission de données à l'administration, appelée e-reporting. Les modalités dépendent des opérations et du régime. Un tableau personnel ne remplace pas une transmission réglementaire.
Note simplement si tu vends à des entreprises françaises, à des particuliers ou à l'étranger. Tu sauras quelle question poser ensuite. Ne configure aucune déclaration à partir d'un cas fictif.
La méthode REÇU : quatre preuves à réunir
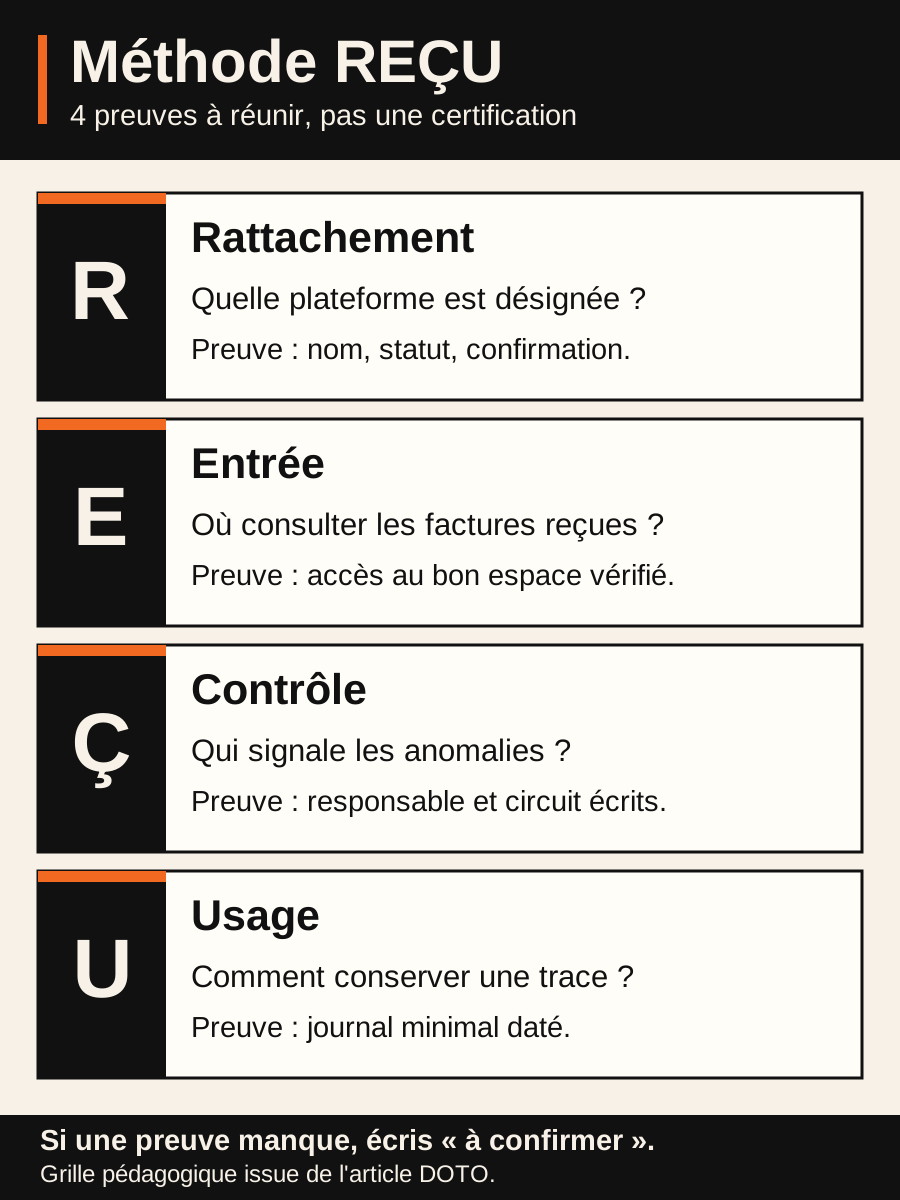
Pour éviter de te perdre dans les sigles, utilise l'aide-mémoire REÇU. C'est une grille pédagogique créée pour cet article, pas une certification de conformité.
| Étape | Question | Preuve recherchée | Si elle manque |
|---|---|---|---|
| R, Rattachement | Quelle plateforme agréée est désignée ? | Nom, statut et confirmation | Interroger le prestataire |
| E, Entrée | Où consulter les factures reçues ? | Accès vérifié au bon espace | Demander la procédure |
| Ç, Contrôle | Qui vérifie et signale les erreurs ? | Responsable et circuit écrits | Définir les rôles |
| U, Usage | Comment garder la trace des actions ? | Journal minimal daté | Préparer une fiche |
Ce tableau évite de confondre « j'ai un compte sur un logiciel » avec « mon entreprise est rattachée et sait traiter une facture ». Les deux affirmations sont différentes.
R : vérifie le rattachement, pas le logo
Écris le nom de la plateforme annoncée par ton prestataire. Vérifie son statut sur les ressources officielles. Une plateforme agréée est l'intermédiaire reconnu ; une solution compatible peut être ton interface quotidienne, mais doit être raccordée à une plateforme agréée.
Un logo publicitaire ne suffit pas. Demande qui assure la transmission et comment confirmer la désignation de ton entreprise. Ne communique jamais ton mot de passe à un interlocuteur pour obtenir cette information.
E : trouve le point d'entrée
Ouvre ton outil habituel depuis une adresse connue. Cherche la rubrique des factures fournisseurs, la documentation d'activation ou le support. Note le chemin : application, rubrique, rôle autorisé, aide disponible.
Si l'accès échoue, écris « accès non confirmé ». Ne crée pas une fausse facture dans un système réel pour provoquer un test. Un essai de bout en bout doit être organisé avec des partenaires habilités.
Ç : prépare le traitement d'une erreur
Une facture peut contenir une mauvaise référence, un montant erroné ou un destinataire incorrect. Qui la regarde ? Qui signale l'anomalie ? Quelle trace reste après la décision ?
Écris une procédure courte : « consulter », « vérifier », « traiter ou signaler ». Ajoute un rôle responsable. Si tu travailles seul, ce rôle peut être le tien. L'essentiel est de ne pas laisser une facture sans suivi.
U : conserve une trace simple
Crée un tableau avec la date du contrôle, l'outil vérifié, le résultat et la prochaine action. Pour l'exercice, utilise des informations fictives. N'envoie ni facture réelle, ni coordonnées bancaires, ni identifiants dans un assistant IA non autorisé.
Une fiche courte et compréhensible est plus utile qu'un dossier de captures d'écran inexpliquées. Si tu partages une preuve, masque les informations confidentielles et utilise un canal adapté.
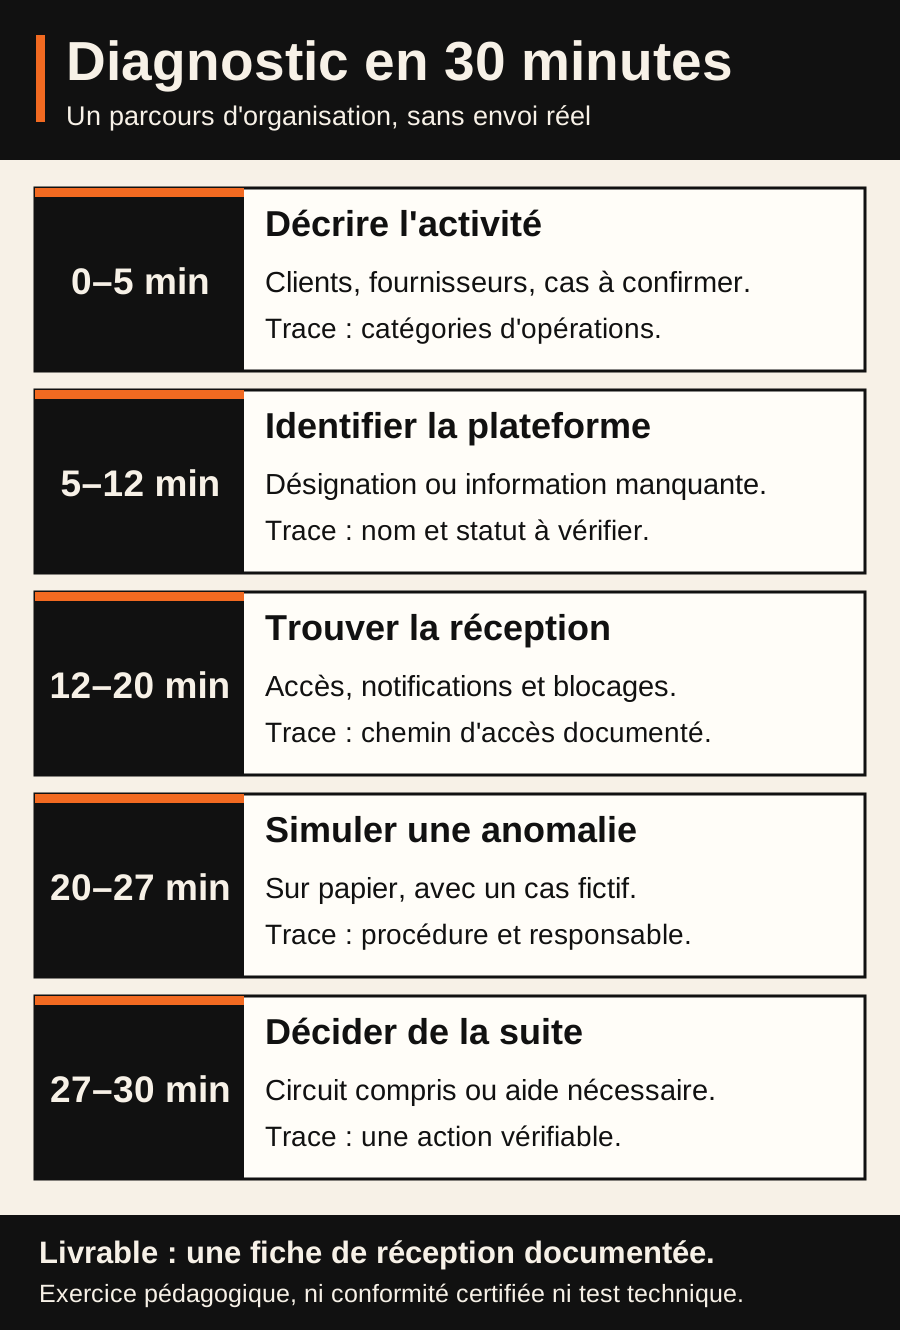
Le diagnostic de 30 minutes, minute par minute
Minutes 0 à 5 : décris ton activité
Indique ta forme d'activité, les catégories de clients et les principaux fournisseurs. Coche « entreprises françaises », « particuliers » et « international » lorsque cela correspond. Si tu hésites sur une opération, écris « à confirmer ».
Ne remplis pas les cases avec des suppositions. Comme dans une étude de marché sourcée, une information inconnue doit rester visible.
Minutes 5 à 12 : identifie la plateforme
Regarde tes contrats, ton logiciel ou les messages de ton prestataire. Trouve la plateforme agréée désignée ou note que tu ne l'as pas identifiée. Vérifie son statut à partir des listes officielles proposées par France Num.
Demande si ton logiciel est une plateforme agréée ou une solution compatible raccordée. Le guide France Num indique qu'un changement de logiciel n'est pas forcément nécessaire. Vérifie avant de payer.
Minutes 12 à 20 : cherche la réception
Connecte-toi à l'espace approprié si tu en as le droit. Repère les factures reçues, les notifications et la procédure en cas de désaccord. Ne transfère pas de documents réels dans un outil non autorisé.
Si l'accès échoue, note le blocage : compte absent, rôle insuffisant, accès perdu ou procédure inconnue. L'objectif n'est pas de certifier la conformité, mais de savoir si la réception est documentée et accessible.
Minutes 20 à 27 : simule une anomalie sur papier
Imagine une facture fictive de 120 € adressée à la mauvaise entreprise. Le montant est inventé pour l'exercice. Écris ce que tu ferais : vérifier l'émetteur, comparer les données, signaler le problème et conserver une trace.
N'envoie pas cette facture fictive en production. La simulation sert à révéler les questions auxquelles tu ne sais pas encore répondre.
Minutes 27 à 30 : décide de la suite
Choisis un statut : « circuit compris », « information manquante » ou « accompagnement nécessaire ». Note une action concrète : retrouver la confirmation de rattachement, demander une démonstration ou préparer trois questions pour un atelier.
Si dix points sont inconnus, commence par celui qui bloque tous les autres. Une liste interminable n'est pas un plan.
Cas pratique fictif : Nora, indépendante en prestation
Nora réalise des prestations de rédaction pour de petites entreprises. Elle utilise un outil de devis et envoie encore certains documents en PDF. Son fournisseur de matériel lui annonce qu'il passe à la facturation électronique. Elle pense devoir immédiatement changer de logiciel.
Elle applique REÇU. Première découverte : elle ignore quelle plateforme agréée reçoit les factures de son activité. Deuxième découverte : son outil affiche « factures fournisseurs », mais elle ne sait pas si le raccordement est activé. Troisième découverte : elle n'a pas de procédure pour signaler une facture erronée.
Nora ne conclut pas que son outil est non conforme. Elle prépare trois questions : « Quelle est ma plateforme agréée ? », « Mon entreprise y est-elle rattachée ? », « Comment contester une facture ? ». Elle contacte son prestataire par son canal habituel.
Son résultat n'est ni une économie chiffrée ni une conformité certifiée. C'est un diagnostic exploitable. Elle sait ce qui manque avant de prendre une décision d'achat.
Si elle souhaite aider d'autres indépendants, elle doit distinguer l'organisation documentaire du conseil fiscal ou juridique. Elle peut proposer une checklist et orienter vers les organismes compétents, sans promettre de certifier ses clients.
Pourquoi ça marche : tu sépares l'outil de la preuve
Un abonnement payé, un compte créé ou une capture d'écran ne démontrent pas à eux seuls que la réception fonctionne pour une entreprise donnée.
REÇU impose quatre questions observables : rattachement, entrée, contrôle et usage. Tu peux répondre « inconnu ». Cette réponse évite de prendre une décision coûteuse à partir d'une impression.
La méthode réduit aussi la surcharge. Au lieu de lire cinquante comparatifs, tu identifies le prochain blocage. Si ton rattachement est confirmé mais que personne ne sait gérer une anomalie, acheter une seconde plateforme ne résoudra pas l'organisation.
Le principe rejoint celui de la validation d'une idée de business : chercher une preuve avant d'engager du temps et de l'argent. Ici, la preuve n'est pas une vente, mais une procédure que tu peux expliquer et retrouver.
Comment l'appliquer dès aujourd'hui
Tu as besoin d'un téléphone, d'un document de notes et des informations auxquelles tu as légitimement accès. Reprends REÇU, puis ajoute deux colonnes : « source de la réponse » et « prochaine vérification ».
Si tu prépares l'étape France Num d'Arles du 3 novembre, apporte trois questions ciblées, pas ton historique de factures. Le programme prévoit l'atelier de 15 h à 16 h. Vérifie les modalités et le maintien de l'événement avant tout déplacement. Si tu es ailleurs, la démarche fonctionne depuis chez toi.
Tu peux solliciter ton expert-comptable, ta chambre consulaire ou le support de la plateforme. France Num recense des ressources et une assistance nationale. Ce diagnostic ne remplace pas une réponse sur ton cas particulier.
Si tu compares des outils, note les besoins : fournisseurs, accès mobile, validation à plusieurs, export autorisé, coût complet et support. Ne les classe pas sur une promesse marketing. Une comparaison utile commence par tes opérations.
Erreurs courantes : cinq raccourcis à éviter
« Je ne facture pas de TVA, donc je suis exclu »
La franchise en base ne supprime pas automatiquement l'assujettissement au sens de la réforme. Vérifie les obligations applicables à ton activité.
« Mon PDF envoyé par e-mail suffit »
Un PDF classique par courriel ne remplit pas à lui seul les exigences des factures structurées transmises par les circuits prévus. Cela ne rend pas tous les PDF illégaux : le traitement dépend de l'opération et du calendrier.
« Mon logiciel gratuit règle tout »
Le prix ne démontre ni le rattachement ni les fonctionnalités. Vérifie l'intermédiaire agréé, les accès, les conditions et les limites de l'offre.
« Je vais automatiser la validation »
Ne délègue pas à un agent non testé l'acceptation d'une facture ou un paiement. Commence par cartographier le processus métier, les droits et les exceptions.
« L'IA m'a répondu, donc je suis conforme »
Une réponse générée peut oublier une exception. Utilise-la pour reformuler des questions, jamais comme attestation réglementaire. Privilégie les sources officielles et les professionnels compétents.
Du diagnostic à une mission de service limitée
Si tu souhaites bâtir une activité, ce sujet suggère une hypothèse : certains indépendants pourraient avoir besoin d'aide pour retrouver leurs accès et organiser leurs documents. Ce n'est pas une demande commerciale mesurée.
Une offre pilote pourrait se limiter à inventorier les outils, préparer une fiche de circulation documentaire et orienter vers les sources officielles. Elle exclurait explicitement les déclarations fiscales, la certification de conformité, la manipulation de mots de passe et les décisions comptables.
Choisis une cible précise avec le guide sur la niche. Interroge plusieurs professionnels sur leur dernière difficulté réelle. Demande ce qu'ils ont essayé et s'ils accepteraient de payer pour une aide limitée. Ne transforme pas leurs réponses en statistique représentative.
Pour fixer un tarif, compte le temps de préparation, d'entretien, de restitution et de correction. Le guide calculer le prix d'une prestation peut t'aider à cadrer le calcul, sans promesse de marge.
Pour trouver un premier client, privilégie les échanges ciblés et autorisés : premiers clients freelance. N'utilise pas une obligation réglementaire pour faire peur à tes prospects.
Si tu imagines un produit logiciel, examine le guide portail de pièces comptables comme une piste à valider. La gestion documentaire et la transmission réglementaire sont deux fonctions distinctes.
FAQ : réception des factures électroniques
Une micro-entreprise doit-elle recevoir des factures électroniques en 2026 ?
Oui, lorsqu'elle entre dans le champ de la réforme en tant qu'assujettie à la TVA, même en franchise en base. La réception s'applique depuis le 1er septembre 2026. Vérifie les particularités de ton activité.
Dois-je changer mon logiciel ?
Pas nécessairement. Vérifie s'il est une plateforme agréée ou une solution compatible raccordée, et demande confirmation du rattachement de ton entreprise.
Un PDF reçu par e-mail est-il conforme ?
Pas à lui seul. La réforme prévoit des données structurées et une transmission par les circuits réglementaires, selon les opérations concernées.
Peut-on tout tester en trente minutes ?
Tu peux faire le diagnostic proposé : outils, accès et questions en suspens. Ce n'est ni une certification ni un test technique complet d'échange.
Puis-je vendre ce diagnostic ?
Tu peux envisager une prestation d'organisation après validation du besoin. Définis les limites : pas de certification, pas de conseil fiscal réservé, pas de traitement non autorisé de données.
Conclusion : une preuve avant un abonnement
La réception électronique concerne déjà les entreprises entrant dans le champ de la réforme. Tu n'as pas besoin d'attendre septembre 2027 pour comprendre ton circuit de factures fournisseurs. Mais tu n'as pas non plus besoin d'acheter le premier outil présenté comme indispensable.
Prends trente minutes, remplis REÇU et choisis la prochaine question à résoudre. Si tu veux ensuite construire un service ou un outil, garde le même réflexe : une hypothèse, un test, une décision. Les parcours de DO TO DAY peuvent t'aider à structurer ton projet, étape par étape.
Ressources complémentaires
- France Num : Tour France Num à Arles, 3 novembre 2026, annonce publiée le 19 octobre et actualisée le 3 novembre 2026.
- France Num : guide facturation électronique TPE-PME, publié le 10 août et actualisé le 17 août 2026.
- Service Public : documents commerciaux d'une micro-entreprise, fiche vérifiée le 8 décembre 2025.
Sources et limites
Diagnostic pédagogique, pas certification ni conseil fiscal ou juridique. Montants et cas pratiques fictifs. Une phrase de la page France Num contient une coquille sur le mois de l'événement.
- France Num — Tour France Num Arles, 3 novembre 2026
- France Num — Guide facturation électronique TPE PME
- Service Public — Documents commerciaux d'une micro-entreprise
Passer à l’action
Transforme ta lecture en prochaine étape.
Choisis une mission, suis les étapes une par une et garde ta progression au même endroit avec DO TO DAY.
Commencer gratuitementBêta gratuite. Les résultats dépendent du projet et de son exécution.